Taxe abri de jardin : tout se joue sur 5 m² et 1,80 m de hauteur
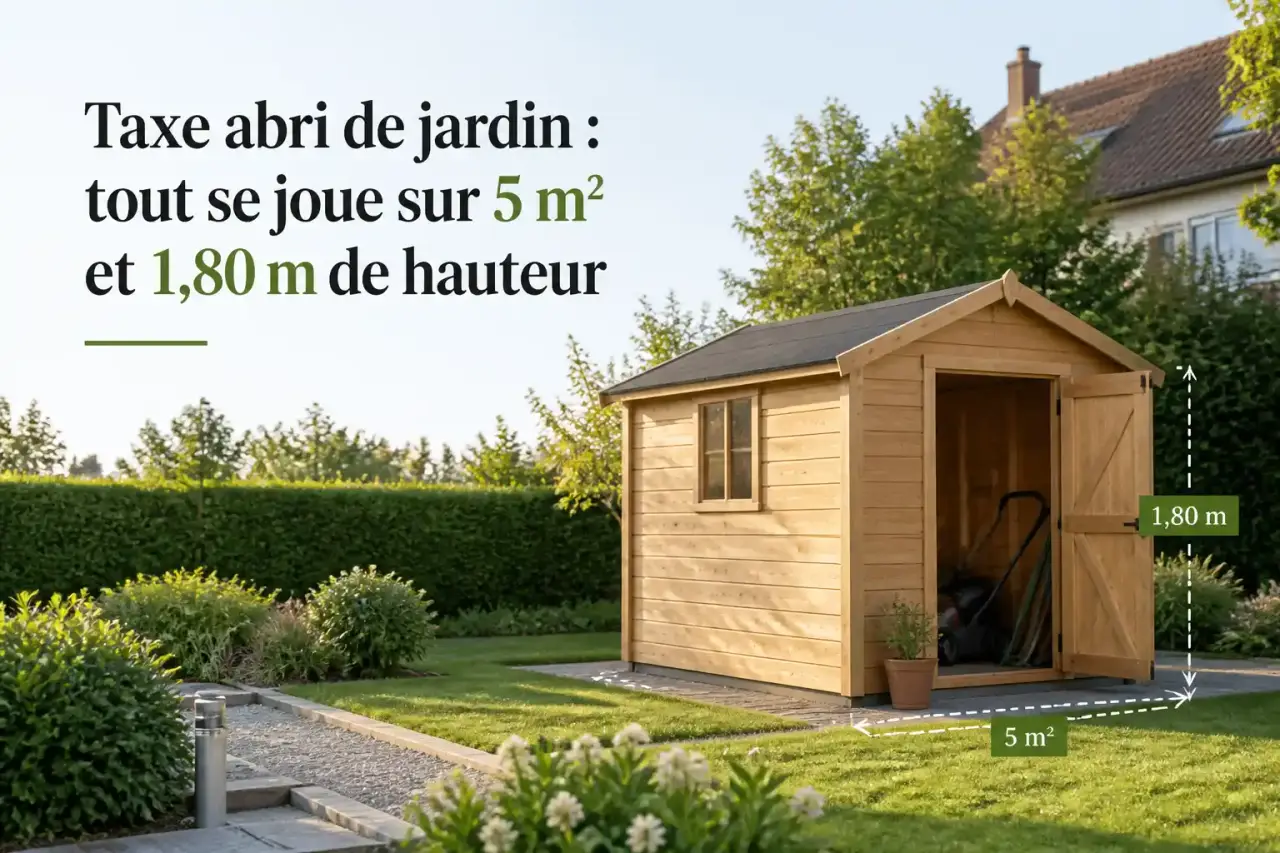
Un abri de jardin peut passer complètement inaperçu du fisc, ou au contraire déclencher une facture de plusieurs centaines d'euros. Tout dépend de deux chiffres : la surface et la hauteur sous plafond. Cette taxe n'est pas un impôt spécifique aux cabanons, mais une déclinaison de la taxe d'aménagement, calculée une seule fois, au moment de l'installation. Voici comment savoir si votre abri est concerné, comment estimer le montant à payer, et ce qui peut vous en dispenser.
Comprendre la taxe d'aménagement appliquée à un abri de jardin
Il n'existe pas de « taxe abri de jardin » à proprement parler. Ce que l'on paie, c'est la taxe d'aménagement, un impôt local dû dès qu'une construction nécessite une autorisation d'urbanisme et qu'elle dépasse certains seuils de surface. L'abri de jardin en est un cas d'application parmi d'autres, au même titre qu'une extension de maison, un garage ou une piscine.
Calcul de la taxe d'aménagement
Estimation pour un abri de jardin
Note : Les taux indiqués sont des exemples. Les taux exacts dépendent des délibérations locales et doivent être vérifiés auprès de votre mairie. La valeur forfaitaire est révisée annuellement.
Cette taxe finance les équipements publics de la commune : voirie, réseaux, écoles, espaces verts. Elle est perçue par la commune, le département, et, en Île-de-France, par la région. Contrairement à la taxe foncière, elle n'est due qu'une seule fois, au moment de la construction, et non chaque année.
Quels critères rendent votre abri de jardin taxable ?
La règle des 5 m² et de la hauteur sous plafond
Un abri de jardin devient taxable dès lors qu'il dépasse 5 m² de surface close et couverte, avec une hauteur sous plafond d'au moins 1,80 m. En dessous de ces deux seuils cumulés, la construction reste hors du champ de la taxe d'aménagement : un petit coffre de rangement pour outils, trop bas pour qu'on s'y tienne debout, n'entre tout simplement pas dans l'assiette de calcul. À l'inverse, un cabanon de 6 m², 8 m² ou 12 m², dès lors qu'on peut y circuler debout, franchit la ligne et devient taxable dans son intégralité, et pas seulement sur la portion qui dépasse 5 m².
La notion de surface close et couverte mérite d'être précisée, car elle exclut certaines installations proches de l'abri de jardin dans l'esprit mais pas dans la lettre du texte. Une pergola ouverte sur les côtés, un carport sans parois, ou un simple auvent ne sont pas considérés comme clos : ils échappent donc à la taxe, même s'ils dépassent 5 m². C'est précisément sur cette frontière entre abri fermé et structure ouverte que se jouent la plupart des erreurs d'interprétation.
Autorisation d'urbanisme, le vrai déclencheur
Le fait générateur de la taxe n'est pas la construction elle-même, mais l'autorisation d'urbanisme qui l'accompagne. Entre 5 m² et 20 m², un abri de jardin relève en principe d'une déclaration préalable de travaux ; au-delà, un permis de construire est généralement exigé. C'est la délivrance de cette autorisation, tacite ou expresse, qui fait naître la dette fiscale, même si les travaux ne sont réalisés que plusieurs mois plus tard.
Comment calculer le montant à payer
La formule et les valeurs forfaitaires 2026
Le calcul repose sur une formule simple : surface taxable × valeur forfaitaire au mètre carré × taux voté localement. Pour 2026, la valeur forfaitaire s'établit à 892 € par m² hors Île-de-France, et à 1 011 € par m² en Île-de-France, cette valeur étant révisée chaque année. À cette base s'appliquent ensuite un taux communal, un taux départemental, et, en Île-de-France uniquement, un taux régional.
Le taux communal varie généralement entre 1 % et 5 %, mais certaines communes votent des taux plus élevés, jusqu'à 20 % dans des secteurs définis où le coût des équipements publics est particulièrement élevé. Le taux départemental est plafonné à 2,5 %, et la part régionale, propre à l'Île-de-France, ne peut excéder 1 %. Ces taux sont fixés par délibération et peuvent donc changer d'une commune à l'autre, y compris entre deux communes limitrophes.
Exemples de calcul selon la surface
Prenons un abri de 6 m² installé hors Île-de-France. La base de calcul s'élève à 6 × 892 €, soit 5 352 €. Avec un taux départemental de 2 %, la part départementale seule représente 107,04 €, à laquelle s'ajoute la part communale selon le taux local voté par la mairie.
Pour un abri plus grand, de 12 m², la base atteint 12 × 892 €, soit 10 704 €. Avec un taux communal de 5 %, la part communale s'élève à 535,20 €, à laquelle vient s'ajouter la part départementale. Selon la commune et le département, la facture totale d'un abri de cette taille peut ainsi osciller entre quelques centaines d'euros et plus de 800 €. Mieux vaut connaître les taux exacts votés par sa commune avant de lancer le projet, plutôt que de découvrir le montant une fois l'autorisation obtenue.
Exonérations, abris démontables et cas particuliers
Les exonérations de plein droit et facultatives
Certaines situations écartent la taxe d'aménagement de manière automatique : c'est le cas des constructions affectées à un service public, ou de la reconstruction à l'identique d'un bâtiment détruit par un sinistre. Mais l'exonération la plus utile pour un particulier reste facultative : de nombreuses communes votent, par délibération, une exonération totale ou partielle pour les abris de jardin soumis à simple déclaration préalable, notamment ceux dont la surface ne dépasse pas 20 m². Cette exonération n'est ni automatique ni généralisée : elle dépend d'une décision propre à chaque conseil municipal, ce qui explique pourquoi deux voisins de communes différentes peuvent recevoir un traitement fiscal totalement différent pour un abri identique.
Le circuit d'information entre la mairie et le service des impôts
Un point mérite d'être signalé, car il échappe souvent à l'attention des propriétaires : depuis la réforme de 2022, le service de l'urbanisme qui délivre l'autorisation et le service qui calcule la taxe ne sont plus reliés par le même canal automatique. Auparavant, la mairie transmettait directement le dossier au centre des impôts fonciers. Aujourd'hui, c'est au propriétaire lui-même de signaler l'achèvement des travaux via son espace personnel, en complétant une déclaration distincte de la démarche d'urbanisme initiale. Concrètement, obtenir une déclaration préalable ne suffit pas : si vous ne déclarez pas ensuite l'achèvement des travaux, l'administration fiscale peut ignorer l'existence de l'abri pendant plusieurs années, avant de la découvrir par recoupement (photographie aérienne, contrôle local) et de réclamer la taxe rétroactivement, majorations comprises. Ces deux démarches sont deux étapes distinctes d'un même parcours, pas une formalité unique.
Un abri démontable échappe-t-il à la taxation ?
Le caractère démontable d'un abri ne suffit pas, à lui seul, à écarter la taxe. Ce qui compte, c'est la réalité de l'installation : un abri en kit, même vissé sur plots ou simplement posé au sol sans fondations, reste taxable s'il est clos, couvert, et dépasse les seuils de surface et de hauteur. Seules les installations réellement temporaires, montées pour une durée inférieure ou égale à 3 mois et 15 jours, échappent à l'obligation d'autorisation d'urbanisme et donc à la taxe. Un abri de jardin destiné à rester en place toute l'année, même acheté en kit et facile à démonter, ne rentre pas dans cette catégorie.
Déclarer et payer la taxe d'aménagement
La déclaration d'achèvement des travaux doit être adressée dans les 90 jours suivant la fin de l'installation, via l'espace personnel sur impots.gouv.fr. C'est cette déclaration qui permet à l'administration fiscale d'établir l'avis d'imposition et de fixer le montant définitif à régler.
Le paiement intervient ensuite en une seule fois si le montant total est inférieur à 1 500 €, ce qui couvre la grande majorité des abris de jardin. Au-delà de ce seuil, la taxe est réglée en deux échéances, la première intervenant généralement autour de 9 mois après l'achèvement des travaux, la seconde environ 7 mois après la délivrance de l'autorisation d'urbanisme initiale. Ces délais peuvent varier légèrement selon les services, mais ils donnent un ordre de grandeur suffisant pour anticiper la dépense plutôt que de la découvrir par surprise sur son compte fiscal.
Quel impact sur la taxe foncière ?
Au-delà de la taxe d'aménagement, un abri de jardin taxable a aussi vocation à être signalé pour le calcul de la taxe foncière, puisqu'il augmente, même modestement, la valeur locative cadastrale du bien. Cette déclaration se fait via le même formulaire d'achèvement de travaux transmis aux impôts. Dans les faits, l'effet sur la taxe foncière annuelle reste généralement limité pour un simple abri de jardin, sans commune mesure avec celui d'une extension d'habitation ou d'une piscine, mais il n'est pas nul : mieux vaut l'intégrer dans le calcul global du coût de son abri plutôt que de considérer la taxe d'aménagement comme la seule dépense fiscale à anticiper.