La taxe piscine hors sol dépend de la durée, de la surface et de l’installation
Une piscine hors sol n’est pas automatiquement exonérée de taxe. La surface, la durée de présence sur le terrain et le caractère réellement démontable de l’installation déterminent les formalités à prévoir. Un bassin gonflable rangé après l’été ne se traite pas comme une piscine tubulaire laissée sur une dalle ou raccordée durablement. Il faut aussi distinguer la taxe d’aménagement, payée une seule fois, des impôts locaux qui peuvent évoluer ensuite.
Le premier tri : bassin temporaire ou installation durable ?
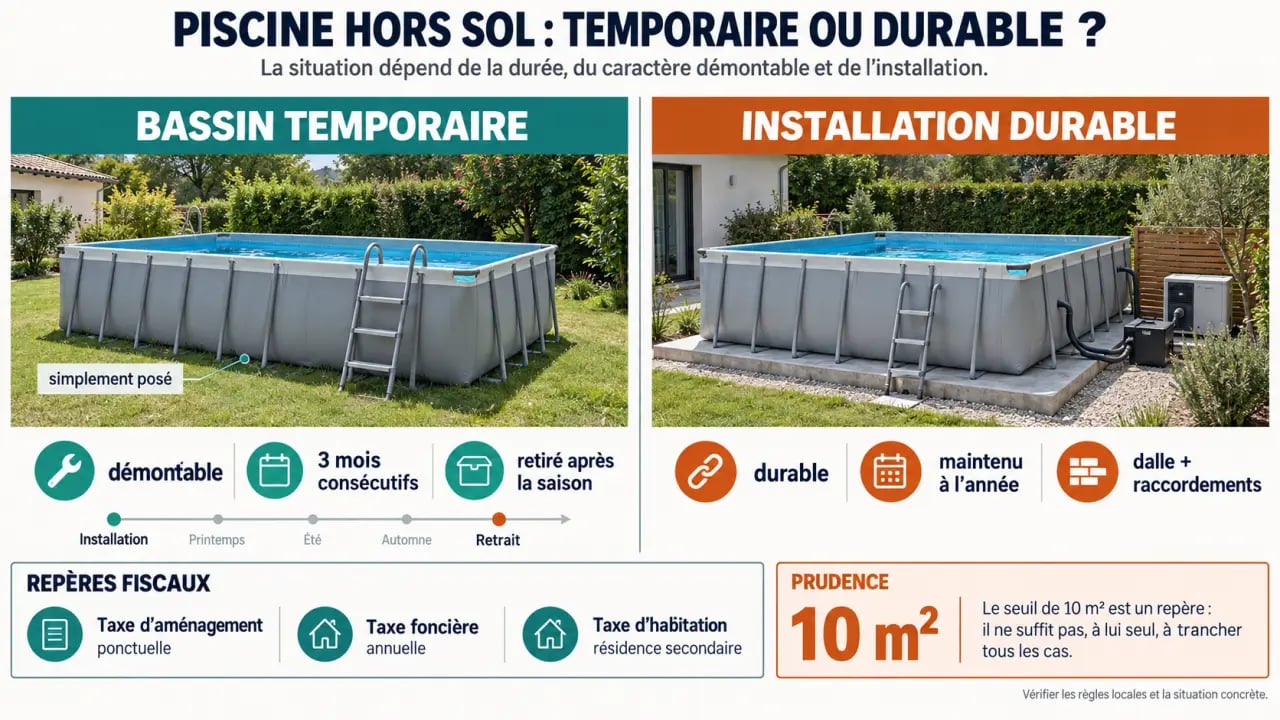
Pour apprécier la situation d’une piscine hors sol, ne vous fiez pas uniquement à l’étiquette commerciale « démontable ». L’administration examine les caractéristiques concrètes du projet : dimensions, durée d’installation, mode de fixation, équipements et travaux réalisés sur le terrain. Le seuil de 10 m² et la durée de trois mois consécutifs par an sont les deux repères à vérifier en priorité.
| Situation | Points à examiner | Démarches et fiscalité possibles |
|---|---|---|
| Piscine gonflable de petite taille, rangée après la saison | Moins de 10 m², présence brève, aucune fixation | En principe, pas de taxe d’aménagement, vérification locale recommandée |
| Piscine tubulaire saisonnière | Surface, installation au-delà de trois mois, équipements annexes | Déclaration d’urbanisme ou taxation possibles selon la situation |
| Piscine en kit ou à panneaux | Dalle en béton, terrasse, branchements fixes, maintien à l’année | Installation susceptible d’être considérée comme durable et imposable |
| Bassin de plus de 10 m² installé durablement | Surface et ancrage au sol | Autorisation d’urbanisme et taxe d’aménagement à anticiper |
Le sol et les raccordements comptent autant que la structure
Une piscine peut être démontable en théorie tout en restant, en pratique, intégrée à la propriété. Une dalle coulée sur mesure, un local technique, une filtration raccordée de façon pérenne, une plage aménagée ou une arrivée d’eau dédiée sont autant d’indices d’une installation durable. À l’inverse, un bassin simplement posé sur une pelouse, sans travaux et entièrement retiré à la fin de la saison, présente un caractère temporaire plus net.
Examinez donc le projet dans son ensemble, et pas uniquement le bassin. Une fois la piscine vidée, que reste-t-il sur le terrain ? Le terrassement, le socle, les gaines, l’évacuation et les margelles peuvent former une empreinte durable. Cette vérification est utile avant l’achat : elle aide à choisir un emplacement et des équipements cohérents avec un usage saisonnier, au lieu de découvrir les conséquences administratives après les travaux.
Trois prélèvements à ne pas confondre
La taxe d’aménagement : un paiement ponctuel
La taxe d’aménagement peut concerner une piscine hors sol lorsqu’elle constitue un aménagement durable soumis à une autorisation d’urbanisme. Son montant dépend de la surface taxable, d’une valeur forfaitaire nationale et des taux votés localement par la commune et le département. Elle ne correspond pas à un abonnement annuel : elle est appelée une fois, selon les modalités communiquées par l’administration.
Taxe foncière et taxe d’habitation : des effets possibles dans le temps
Une piscine permanente peut augmenter la valeur locative cadastrale du bien et entraîner une hausse de taxe foncière. Cette évolution est distincte de la taxe d’aménagement. La taxe d’habitation a été supprimée pour les résidences principales, mais elle demeure applicable aux résidences secondaires. Pour une maison de vacances, un bassin durable peut donc avoir une incidence sur la fiscalité locale liée au logement.
- Taxe d’aménagement : liée à l’opération d’aménagement et calculée à partir de la surface et des taux locaux.
- Taxe foncière : impôt annuel pouvant évoluer si le bassin modifie la valeur locative cadastrale.
- Taxe d’habitation : à considérer pour une résidence secondaire.
Estimer la taxe d’aménagement avant de commander la piscine
Le calcul repose sur une formule simple : surface taxable × valeur forfaitaire × taux total local. La valeur forfaitaire citée est de 251 €/m² en 2026 et de 262 €/m² en 2025. Le taux total additionne le taux communal et, lorsqu’il s’applique, le taux départemental. Ces taux varient selon les territoires : deux piscines identiques peuvent donc produire des montants différents selon leur commune.
Un exemple chiffré pour comprendre la formule
Pour un bassin de 32 m², la base obtenue avec une valeur de 251 €/m² est de 8 032 €. Avec un taux communal de 3 % et un taux départemental de 1,5 %, le taux total atteint 4,5 %. La taxe estimée est alors de 361 €. Dans une commune appliquant un taux communal de 5 %, comme dans l’exemple cité pour Paris, le taux total peut atteindre 6,5 %. Le montant s’élève alors à 522 €.
Ce calcul donne un ordre de grandeur, pas une décision administrative. Avant de signer un devis, demandez à la mairie les taux applicables, l’existence d’éventuelles exonérations locales et les règles propres au secteur. Une parcelle située dans un secteur protégé peut relever de contraintes renforcées. Conservez aussi le plan du bassin, ses dimensions et la description des travaux. Ces documents facilitent l’instruction du dossier et l’estimation du coût.
Déclarer au bon endroit : mairie d’abord, impôts ensuite
Les démarches se déroulent auprès de deux interlocuteurs distincts. La mairie traite l’urbanisme ; l’administration fiscale traite la déclaration du bien et ses conséquences fiscales. Une autorisation déposée en mairie ne remplace donc pas automatiquement les formalités à accomplir auprès des impôts.
Autorisation d’urbanisme selon la taille et la durée
Une piscine hors sol installée durablement ou maintenue plus de trois mois par an peut nécessiter une déclaration préalable de travaux. Au-delà de 100 m², un permis de construire est cité comme nécessaire. Les règles dépendent également du plan local d’urbanisme, de la distance avec les voisins et d’une éventuelle protection patrimoniale. Contactez le service urbanisme de la mairie avant toute dalle, terrasse ou installation fixe. Vous obtiendrez ainsi une réponse adaptée au terrain concerné.
Déclaration fiscale dans les 90 jours
Après l’installation ou l’achèvement des travaux, effectuez la déclaration fiscale dans les 90 jours. Elle peut passer par la rubrique Biens immobiliers de votre espace particulier sur le site des impôts ou par le formulaire Cerfa n°6704, déclaration modèle IL, selon votre situation. Préparez l’adresse du bien, la date d’achèvement, la surface du bassin et les informations sur son caractère fixe ou démontable. Une déclaration complète limite les demandes de précisions ultérieures.
- Mesurez la surface du bassin et notez sa date d’installation.
- Identifiez les éléments fixes : dalle, terrasse, raccordements et local technique.
- Vérifiez auprès de la mairie l’autorisation d’urbanisme requise et les taux locaux.
- Déposez la déclaration préalable ou la demande de permis si nécessaire.
- Déclarez le bassin aux impôts dans le délai applicable et conservez une copie des justificatifs.
Éviter les oublis coûteux et sécuriser son projet
Ne pas déclarer un bassin qui devait l’être expose à un rappel d’impôt, à des majorations et à des sanctions liées à l’urbanisme. La Direction générale des finances publiques utilise notamment des images aériennes, des images satellites et des outils de comparaison avec les données cadastrales. En 2023, 140 000 piscines non déclarées ont été identifiées. Il est donc préférable de régulariser rapidement une installation ancienne plutôt que d’attendre un contrôle.
Prévenez aussi votre assureur de l’installation, même lorsque la piscine semble provisoire. La responsabilité civile, les dégâts des eaux, les dommages causés à un voisin ou la protection des équipements peuvent nécessiter une adaptation de la police d’assurance. Fiscalité, urbanisme et assurance répondent à des logiques différentes. Vérifier ces trois sujets avant la mise en eau permet de limiter les mauvaises surprises administratives.