5 m², 20 m² ou 40 m² : quelle déclaration pour votre abri de jardin ?
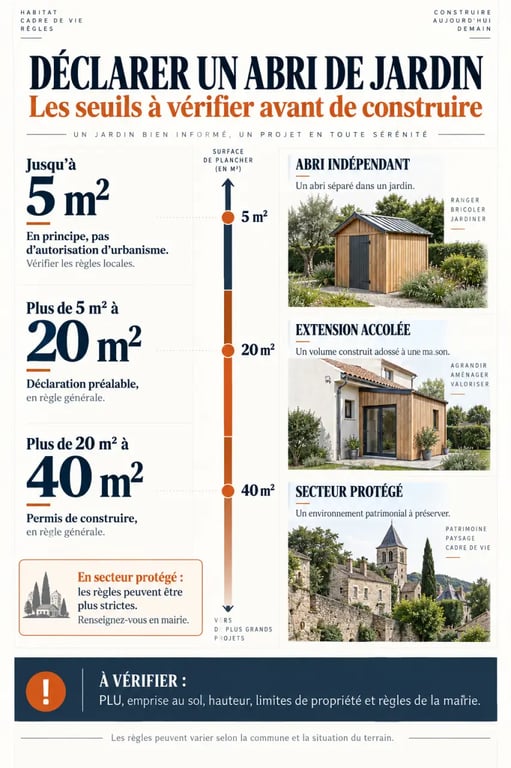
Avant d’installer un abri de jardin, vérifiez sa surface, son implantation et les règles applicables dans votre commune. Dans le cas général, un abri indépendant de plus de 5 m² nécessite une autorisation d’urbanisme : déclaration préalable jusqu’à 20 m², puis permis de construire au-delà. Le PLU, un secteur protégé ou un abri accolé à la maison peuvent toutefois modifier cette réponse.
Déclaration d’abri de jardin : le bon réflexe selon votre projet
La surface ne suffit pas à déterminer la formalité. Commencez par établir si l’abri est une construction nouvelle indépendante ou s’il est adossé et communicant avec la maison. Dans ce second cas, le projet relève plutôt du régime de l’extension. La mairie doit ensuite appliquer le plan local d’urbanisme (PLU) et les règles propres aux éventuelles protections patrimoniales du terrain.
Quiz : les règles de déclaration d’un abri de jardin
| Configuration dans le cas général | Autorisation à prévoir | Point de vigilance |
|---|---|---|
| Abri indépendant jusqu’à 5 m² | Aucune formalité en principe | Le PLU ou un secteur protégé peut imposer une règle différente. |
| Abri indépendant de plus de 5 m² à 20 m² | Déclaration préalable de travaux | Les règles d’aspect et d’implantation restent applicables. |
| Abri indépendant de plus de 20 m² | Permis de construire | Le dossier est plus complet et l’instruction plus longue. |
| Abri accolé ou communicant | Régime de l’extension | En zone urbaine d’un PLU, le seuil de déclaration peut aller jusqu’à 40 m² selon les conditions du projet. |
Le seuil de 40 m² ne concerne donc pas automatiquement un cabanon posé au fond du jardin. Il vise certaines extensions situées en zone urbaine couverte par un PLU. Un abri séparé de la maison reste, en règle générale, soumis aux seuils de 5 m² et de 20 m². En cas de doute, transmettez à la mairie un descriptif précis du projet, avec ses dimensions et son implantation.
Mesurer les surfaces sans se tromper de référence
Pour une déclaration d’abri de jardin, l’administration examine notamment la surface de plancher et l’emprise au sol. Ces deux notions peuvent sembler identiques pour un petit local fermé, mais elles ne correspondent pas exactement au même calcul. Mesurez-les séparément et retenez, lorsque c’est nécessaire, le régime le plus contraignant.
Surface de plancher : l’espace réellement clos et couvert
La surface de plancher correspond aux surfaces closes et couvertes, calculées à partir du nu intérieur des façades. Les parties dont la hauteur sous plafond est inférieure ou égale à 1,80 m ne sont pas comptées. Dans un abri classique doté de quatre parois et d’une toiture, elle correspond souvent à l’espace intérieur utilisable. Toutefois, 12 m² au sol ne donnent pas forcément 12 m² de surface de plancher si une partie de l’espace se trouve sous une pente très basse.
Emprise au sol : la projection du bâtiment sur le terrain
L’emprise au sol est la projection verticale du volume de la construction sur le terrain. Elle peut intégrer une avancée de toiture soutenue par des poteaux, un auvent ou une terrasse couverte. Un abri fermé de 9 m², prolongé par un appentis couvert de 4 m² sur poteaux, peut ainsi présenter une emprise supérieure à sa seule surface intérieure. Les débords de toit sans soutien ne produisent pas systématiquement le même effet : consultez le règlement local pour lever le doute.
Pour faire le calcul, ne vous limitez donc pas à la surface annoncée par le fabricant. Relevez les dimensions extérieures de l’abri, puis ajoutez les éléments couverts qui reposent sur des poteaux ou qui prolongent réellement la construction. Cette vérification évite de choisir un modèle présenté comme faisant 5 m² sans tenir compte d’une avancée couverte. Elle permet aussi de vérifier correctement le recul par rapport à la clôture.
PLU, limites séparatives et situations particulières à contrôler
Une absence de formalité nationale ne donne pas carte blanche. Le PLU peut encadrer la hauteur, la pente de toiture, les matériaux, les teintes, la végétalisation, la position sur la parcelle ou la distance à la voie publique. Demandez le règlement écrit et le plan de zonage au service urbanisme avant de commander l’abri. Ces règles locales peuvent s’appliquer même lorsque le projet ne nécessite aucune déclaration.
À quelle distance de la clôture installer l’abri ?
Le PLU fixe souvent une implantation soit en limite séparative, soit avec un retrait minimal. En l’absence de règle locale particulière, une distance de 3 mètres est couramment retenue. Ne mesurez pas au hasard : reportez l’emplacement des murs, de l’auvent et des débords pertinents sur un plan de masse. Dans un lotissement ou une copropriété, un règlement privé peut aussi ajouter des contraintes, même si l’autorisation d’urbanisme est accordée.
Vérifiez également la position de l’abri par rapport à la voie publique et aux constructions voisines. La règle applicable ne dépend pas uniquement de la clôture visible depuis le jardin. Le service urbanisme peut confirmer la limite de référence et les prescriptions à respecter sur votre parcelle.
Secteur protégé, abri démontable et abri accolé
En secteur protégé, les seuils et les délais peuvent différer, avec une consultation possible de l’Architecte des Bâtiments de France. Un abri démontable n’est pas automatiquement dispensé de formalité : une installation durable peut être appréciée comme une construction. Dans le cas général, une installation de moins de 3 mois par an peut échapper à une déclaration. Ce délai est ramené à 15 jours en zone protégée.
Enfin, un abri adossé qui modifie la façade ou crée une communication avec la maison doit être étudié comme une extension. Sa surface, son emplacement et la zone du PLU déterminent alors l’autorisation à déposer. Ne vous fondez pas uniquement sur le fait que l’abri est vendu comme un équipement démontable ou une annexe prête à monter.
Préparer et déposer une déclaration préalable efficacement
La déclaration préalable est déposée par le propriétaire ou par une personne mandatée, auprès de la mairie. Selon les communes, le dépôt se fait au guichet, par courrier ou sur un portail d’urbanisme numérique. Utilisez le formulaire Cerfa adapté au projet et vérifiez les modalités locales avant de préparer les exemplaires demandés.
Piscine privative : démarches et permis de construire – Consultez les règles officielles et les démarches en mairie pour installer ou construire une piscine privative.
Les pièces qui rendent le projet lisible
Un dossier solide permet à l’instructeur de situer précisément l’abri et d’en apprécier l’apparence. Il comprend habituellement un plan de situation du terrain, un plan de masse avec les distances aux limites, un plan de coupe si nécessaire, les plans des façades et de la toiture, une représentation de l’insertion dans l’environnement ainsi que des photographies du terrain proche et lointain. Les références DP1 à DP8 servent couramment à identifier les documents d’une déclaration préalable.
Dans les plans et les formulaires, indiquez les dimensions extérieures, la hauteur au faîtage et la surface déclarée. Faites figurer la maison existante, les clôtures et les accès sur le plan de masse. Décrivez clairement le bardage, la couverture, les menuiseries et leurs couleurs. La vue d’insertion doit correspondre à l’emplacement réel de l’abri et permettre de comprendre son impact sur le terrain.
Le délai d’instruction de droit commun est d’un mois pour une déclaration préalable. Pour un permis de construire portant sur une maison individuelle et ses annexes, il est de deux mois. Une demande de pièces complémentaires ou une consultation liée à la localisation peut prolonger le délai. Attendez la décision de non-opposition, ou l’expiration du délai applicable lorsque l’accord tacite est possible, avant de commencer les travaux.
Taxe d’aménagement et régularisation d’un abri déjà construit
Un abri peut être soumis à la taxe d’aménagement lorsqu’il dépasse 5 m² et présente une hauteur sous plafond supérieure à 1,80 m. La surface taxable ne se confond pas toujours avec la surface de plancher ou l’emprise au sol. Le montant dépend notamment d’une valeur forfaitaire au mètre carré et des taux votés par les collectivités. Des exonérations facultatives peuvent exister localement. La mairie ou le service compétent peut vous renseigner sur les taux applicables à votre parcelle.
La taxe doit donc être anticipée dès la conception du projet. Deux abris de même surface peuvent être soumis à des montants différents selon la commune et les taux applicables. La formalité d’urbanisme et la fiscalité sont liées, mais elles reposent sur des calculs distincts : une déclaration préalable ne permet pas, à elle seule, de déduire le montant exact de la taxe.
Si l’abri est déjà construit sans déclaration ou permis, n’attendez pas une vente ou un contrôle. Contactez le service urbanisme pour engager une régularisation, à condition que la construction puisse respecter les règles actuelles. Une autorisation a posteriori n’est pas garantie : l’administration peut demander une modification, une mise en conformité, voire une démolition.
L’infraction peut aussi entraîner une pénalité pouvant atteindre 80 % sur le plan fiscal. Déclarer avant de construire protège donc le projet, son coût global et la revente future du bien. Avant toute commande, vérifiez les seuils, le PLU, la surface réellement prise en compte et les documents exigés par la mairie.